KhallotECG · N° 1

La Semaine

mardi 13 octobre 2026Faits du 1er au 13 octobre 20265 faits · 6 min de lecture

Ce qui s'est passé, choisi pour ton programme. En marge, en bleu, où le fait sert, comme dans la marge d'une copie corrigée ; en vert, ce que tu peux écrire. Chaque chiffre est contrôlé contre le texte de sa source, puis relu.

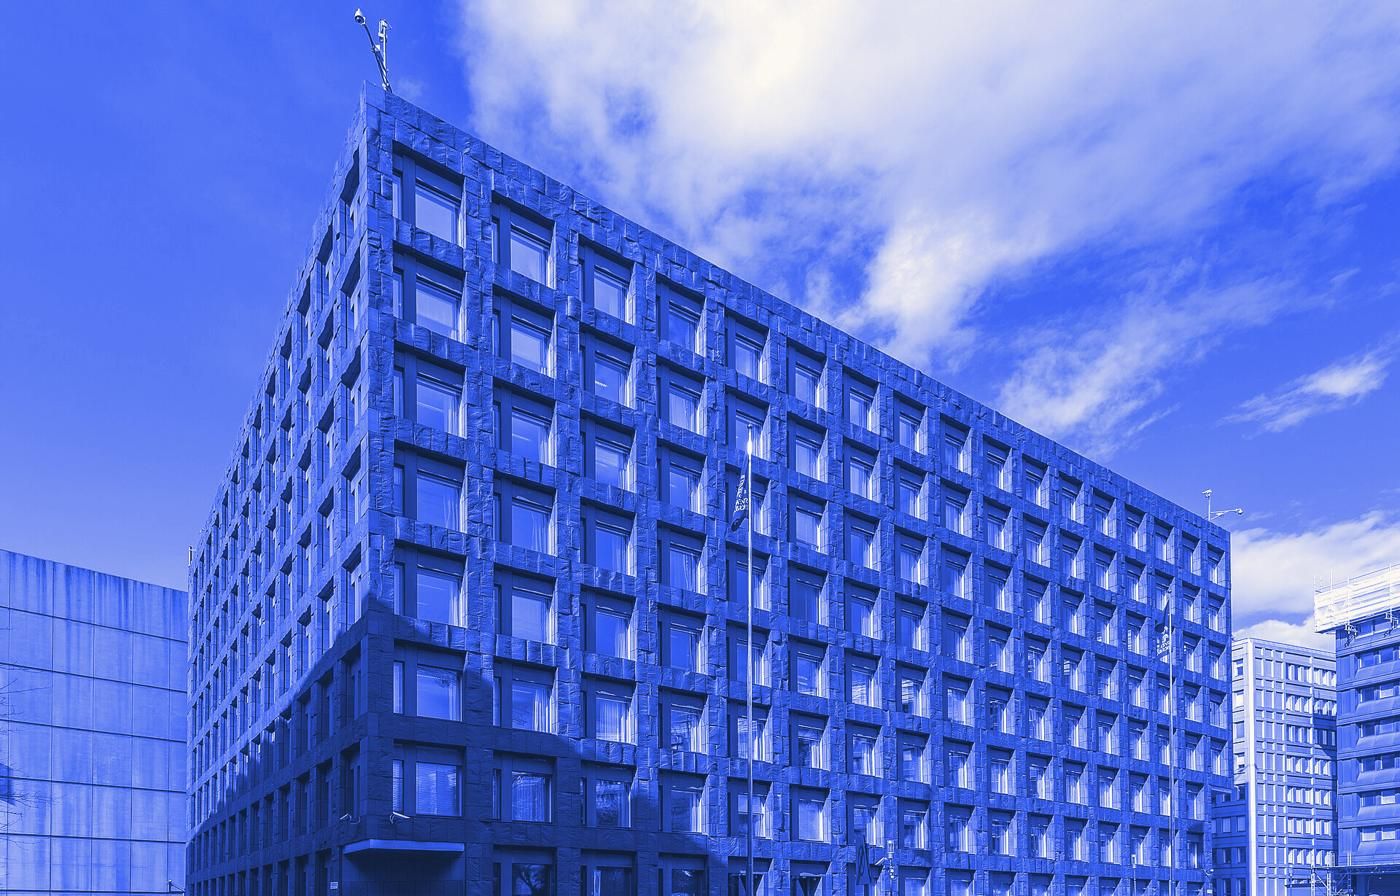
Le siège de la Sveriges Riksbank, la banque centrale suédoise, à Stockholm. Le prix d'économie porte son nom.

Photo : Arild Vågen, CC BY-SA 4.0, 2015. Bichrome Khallot.

Le siège de la Sveriges Riksbank, la banque centrale suédoise, à Stockholm. Le prix d'économie porte son nom.

À la une · ESH

Nobel 2026 : Hall et Woodford, ou pourquoi une banque centrale parle autant

Le 12 octobre, l'Académie royale des sciences de Suède a récompensé Robert E. Hall (Stanford) et Michael Woodford (Columbia) « pour les fondements microéconomiques de la stabilisation macroéconomique ».

Hall montre en 1978 que si les ménages consomment selon leurs anticipations de revenu, les variations de leur consommation sont imprévisibles : elles ne changent qu'avec une information nouvelle. Avec Frederic Mishkin, en 1982, il estime sur données individuelles qu'environ 80 % des ménages se comportent ainsi ; les autres vivent « au jour le jour ».

Woodford rassemble en 2003, dans un livre, un modèle nouveau-keynésien à trois équations : des prix rigides, un taux d'intérêt naturel repris de Wicksell, des entreprises qui fixent leurs prix en anticipant. Conséquence pratique : la crédibilité et la transparence d'une banque centrale deviennent des instruments à part entière.

À écrire dans ta copie

Depuis la critique de Lucas, une politique de stabilisation ne peut plus s'appuyer sur des corrélations supposées stables, comme la courbe de Phillips. Le modèle de Woodford, récompensé par le Nobel 2026, la fonde sur les anticipations des ménages et des entreprises : une banque centrale agit donc autant par ce qu'elle annonce que par ce qu'elle décide.

Attention. Le comité précise qu'après un choc d'offre négatif, comme une flambée de l'énergie, ce modèle recommande de freiner par une hausse des taux, à rebours des réponses des années 1970 : à relier à 2026. La critique de Lucas (Nobel 1995) précède les lauréats ; ne la leur attribue pas.
Économie, sociologie, histoireESH

02 · ESH

Coût de la vie : le FMI chiffre le prix des boucliers

1 € < 20 c
Sur chaque euro dépensé en Europe pour contenir les prix de l'énergie en 2022-2023, moins de 20 centimes ont atteint le cinquième le plus pauvre des ménages.

Dans un chapitre de ses Perspectives de l'économie mondiale publié le 6 octobre, le FMI étudie les crises du coût de la vie à partir de données sur 76 pays et trois décennies.

Protéger les ménages modestes par des subventions à la consommation coûte trois à six fois plus cher que par des transferts ciblés ; par des subventions aux producteurs, de 14 à 22 fois plus.

Pendant la crise énergétique européenne de 2022-2023, sur chaque euro dépensé pour contenir les prix de l'électricité, du gaz et de l'essence, moins de 20 centimes ont atteint le cinquième le plus pauvre des ménages.

Ces crises frappent d'abord les ménages modestes, dont l'alimentation et l'énergie représentent une plus grande part des dépenses.

À écrire dans ta copie

Selon le FMI, pendant la crise énergétique de 2022-2023, moins de 20 centimes de chaque euro dépensé en Europe pour contenir les prix ont atteint le cinquième le plus pauvre des ménages. Une baisse générale des prix profite surtout à ceux qui consomment le plus ; un transfert ciblé protège les plus exposés pour bien moins cher, et laisse le prix signaler la rareté.

Attention. Le FMI reconnaît que les mesures sur les prix contiennent l'inflation et les anticipations à court terme, ce qui soulage la banque centrale, et il admet des exceptions : insécurité alimentaire, risque de troubles sociaux. Un bon paragraphe discute ce dilemme au lieu de s'arrêter au verdict.

03 · ESH

Budget 2027 : les intérêts, premier poste de hausse

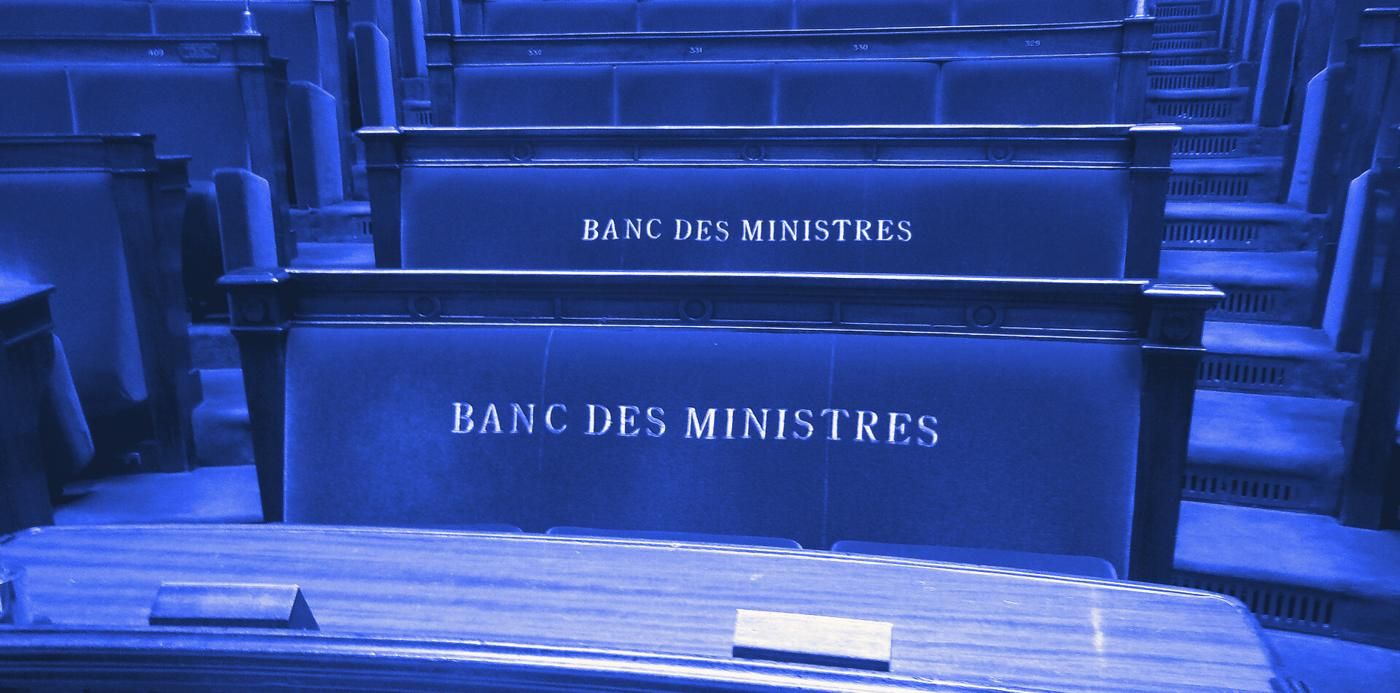
Le banc des ministres, dans l'hémicycle de l'Assemblée nationale, où le projet de budget est examiné en premier.

Photo : Sunala, CC BY-SA 3.0, 2013. Bichrome Khallot.

+12 Md€

La hausse de la charge d'intérêts en 2027 : le premier poste de hausse des dépenses, selon le HCFP.

Le banc des ministres, dans l'hémicycle de l'Assemblée nationale, où le projet de budget est examiné en premier.

Présenté en Conseil des ministres le 1er octobre, le projet de budget vise un déficit public de 5,0 % du PIB en 2027, contre 5,4 % prévus en 2026. La dette atteindrait 119,3 % du PIB en 2026.

La charge d'intérêts passerait de 79,2 à 91,2 milliards d'euros. Pour le Haut Conseil des finances publiques (avis du 25 septembre, rendu public avec le projet), c'est la première hausse de dépense de 2027 (+12 Md€), devant les retraites (+9 Md€ sur le seul champ social), la défense (+6,5 Md€) et la santé (+5,5 Md€).

Le HCFP juge « optimiste » la croissance retenue par le gouvernement pour 2027 (1,0 %) et rappelle que l'objectif de déficit « est un minimum au regard de la situation alarmante des finances publiques ». Le FMI, le 13 octobre, prévoit 0,4 % de croissance en France en 2026 et 0,7 % en 2027.

À écrire dans ta copie

En 2027, selon le Haut Conseil des finances publiques, la charge d'intérêts serait le premier poste de hausse des dépenses publiques françaises (+12 Md€), devant les retraites. Un État très endetté voit une part croissante de ses économies absorbée par le service de sa dette, ce qui réduit d'autant les marges d'une politique budgétaire contracyclique.

Attention. Deux mesures de l'effort circulent : 43 Md€ de mesures, comptées par rapport à une trajectoire « à politique inchangée », et un effort structurel de 0,9 point de PIB (environ 28 Md€) selon la méthode du HCFP. Précise toujours laquelle tu cites. Ce sont des chiffres de projet : le Parlement peut les modifier.

Histoire, géographie, géopolitiqueHGG

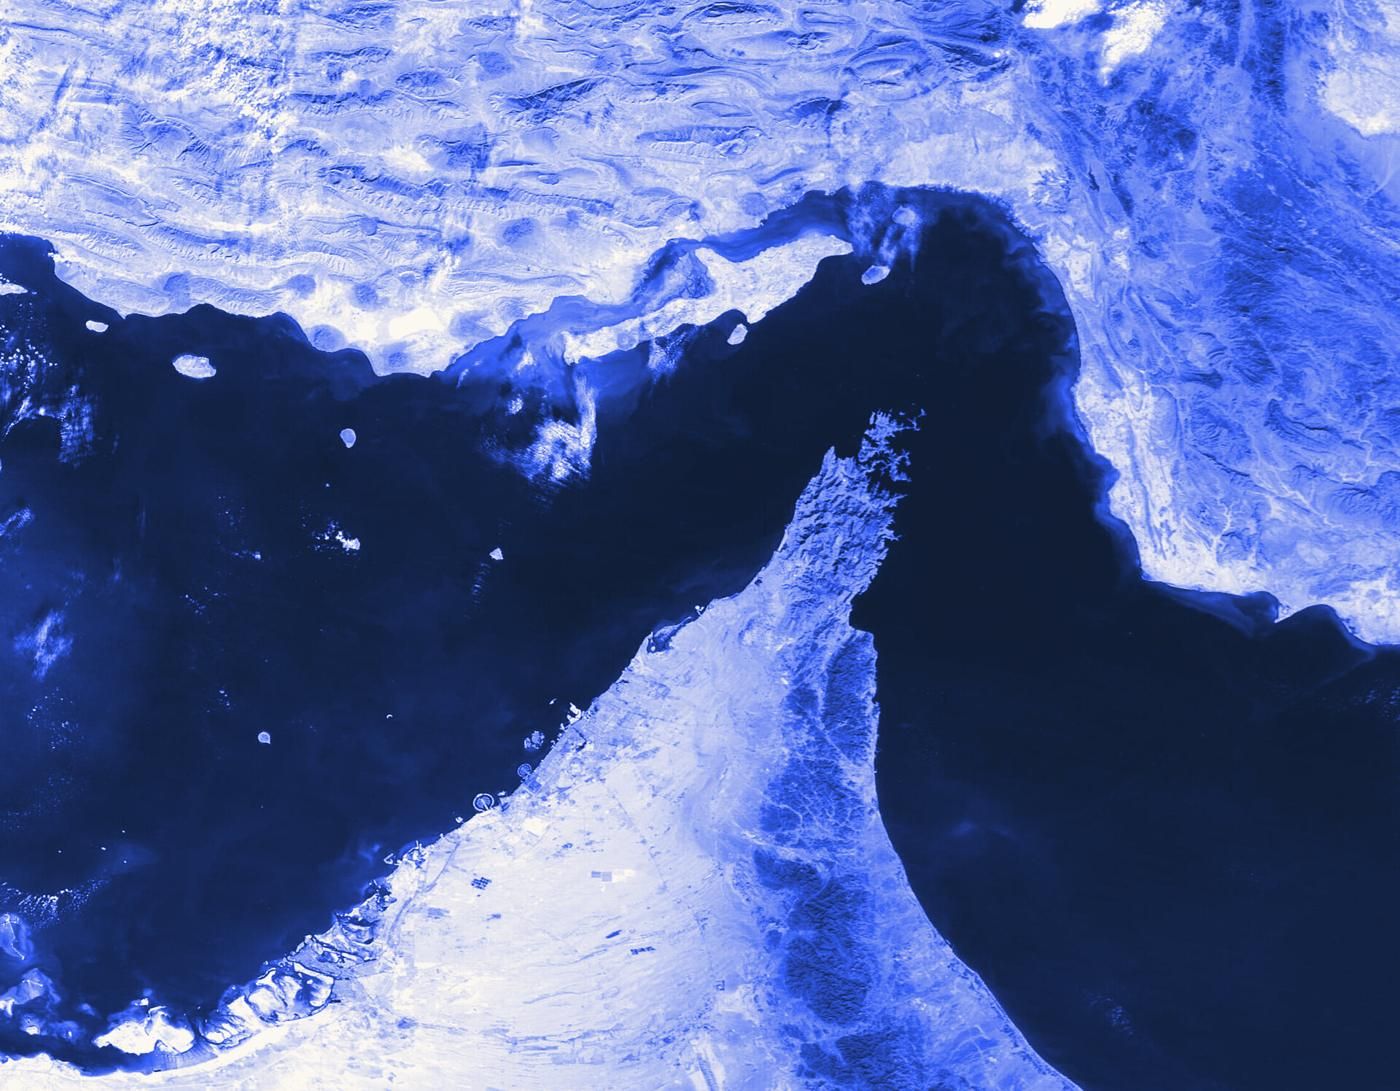
Le détroit d'Ormuz vu par l'instrument MODIS de la NASA : au nord, l'Iran ; au sud, la péninsule de Musandam (Oman).

Photo : MODIS Land Rapid Response Team, NASA GSFC, domaine public, 2020. Bichrome Khallot.

Le détroit d'Ormuz vu par l'instrument MODIS de la NASA : au nord, l'Iran ; au sud, la péninsule de Musandam (Oman).

04 · HGG

Ormuz : le pétrole passe encore, mais plus cher

Dans ses prévisions du 6 octobre, l'agence américaine d'information sur l'énergie (EIA) suppose que les flux de pétrole du Moyen-Orient resteront contraints jusqu'à la fin de 2026. Elle note pourtant qu'en septembre, la production arrêtée dans la région a été la plus faible depuis le début des hostilités.

Les exportations reprennent grâce à des convois dans le détroit d'Ormuz, à des routes de contournement et à davantage de transferts de navire à navire. Les attaques contre l'oléoduc Est-Ouest saoudien montrent que ces détours sont eux-mêmes vulnérables.

L'EIA relève sa prévision : le Brent atteindrait en moyenne 105 dollars le baril au dernier trimestre 2026, 14 dollars de plus que le mois précédent, puis 84 dollars en 2027.

À écrire dans ta copie

La guerre de 2026 au Moyen-Orient montre qu'un détroit menacé ne coupe pas entièrement les flux : convois, oléoducs de contournement et transferts en mer en maintiennent une partie. Le choc se transmet alors surtout par le prix, que l'agence américaine de l'énergie prévoyait début octobre à 105 dollars le baril de Brent pour la fin de l'année.

Attention. C'est une prévision d'une agence américaine, arrêtée au 1er octobre : elle ne tient pas compte de l'annonce du G7 du 2 octobre. Cite-la avec sa date et son auteur.

05 · HGG

Croissance 2026 : la nouvelle carte du FMI

Le 13 octobre, le FMI prévoit une croissance mondiale de 3,1 % en 2026, après 3,5 % en 2025, puis 3,4 % en 2027, et une inflation mondiale de 4,7 % en 2026.

Pour le Fonds, l'écart se creuse entre les économies portées par le cycle technologique ou par des termes de l'échange favorables, et celles qui paient une facture d'importation plus lourde. Les importateurs d'énergie restés en dehors des chaînes de valeur technologiques ont les perspectives les plus difficiles.

Quelques lignes du tableau pour 2026 : Inde 7,4 % en année civile, Chine 4,5 %, États-Unis 2,3 %, zone euro 1,1 %, France 0,4 %, Moyen-Orient et Asie centrale −0,3 %, Arabie saoudite −3,3 %, avant un rebond prévu à 7,9 % en 2027.

Croissance du PIB prévue en 2026, en %
Inde7,4Chine4,5États-Unis2,3Zone euro1,1France0,4Moyen-Orient, Asie centrale−0,3Arabie saoudite−3,3

Inde en année civile. Source : FMI, 13 octobre 2026.

À écrire dans ta copie

Pour 2026, le FMI prévoit un recul de 3,3 % du PIB saoudien et une croissance de 7,4 % en Inde, contre 1,1 % dans la zone euro. Détenir des hydrocarbures ne protège pas quand les routes d'exportation sont menacées, et les foyers de croissance se situent désormais en Asie.

Attention. Le tableau du FMI présente l'Inde en année budgétaire (d'avril à mars) : 7,0 % dans la colonne 2026, 7,4 % en année civile, selon sa note. Une ligne de tableau ne suffit pas à prouver une « désoccidentalisation » : les États-Unis, à 2,3 %, restent au-dessus de la moyenne des économies avancées (2,1 %).

Les photos sont recadrées et passées en bichromie par Khallot ; chacune reste sous la licence de l’original, indiquée dans les crédits.